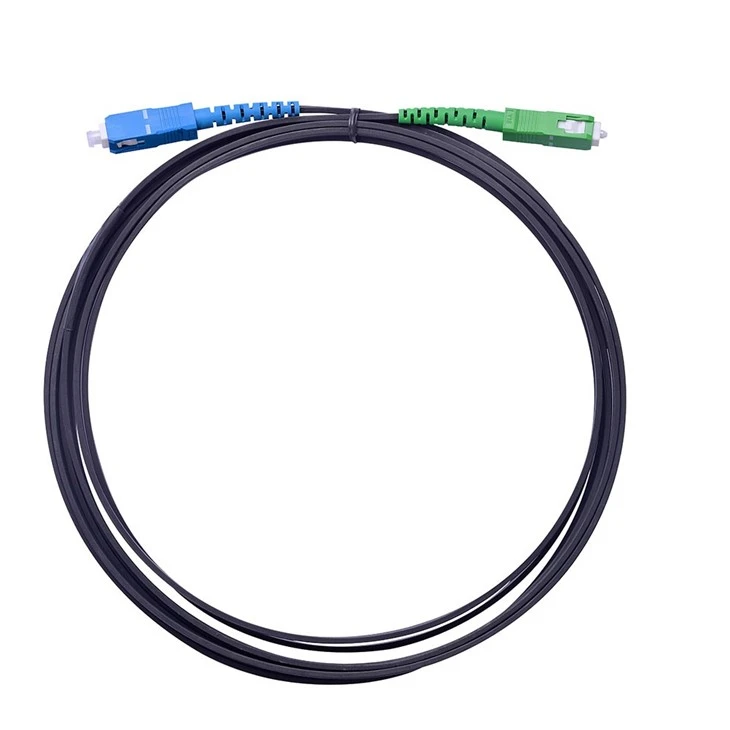
Anschlüsse für Glasfaseroptik
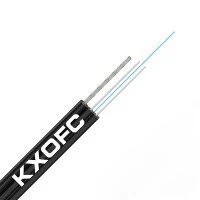
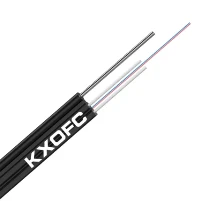
Drop-Kabel sind Kabel, die vom Verteilungspunkt oder Kabel zum Teilnehmer/Benutzer führen.
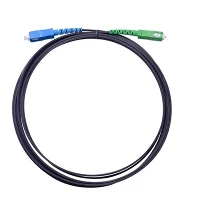
Glasfaser-Patchkabel, oft auch Glasfaser-Patchkabel, Glasfaser-Jumper oder Glasfaser-Patchkabel genannt, ist ein Stück Glasfaserkabel, das an jedem Ende mit Glasfaseranschlüssen abgeschlossen ist. Die Anschlüsse ermöglichen den schnellen Anschluss von Glasfaser-Patchkabeln an einen optischen Schalter oder ein anderes Telekommunikations-/Computergerät.
Beschreibung
Technische Parameter
Unser Unternehmen

Umwelteigenschaften
- Transport-/Lagertemperatur: -20 Grad bis +60 Grad
Lieferdauer
- Standardrollenlänge: 5 m, 10 m, 20 m, 35 m, 45 m, 50 m, 75 m, 100 m, 150 m, 200 m, 300 m;
- Andere Längen sind ebenfalls erhältlich.
Unsere Leistungen
1. 24-Stunde eins-auf-einem Online-Service, um einen effizienten Support zu gewährleisten.
2. Rücksichtsvoller Kundenempfang von der Hotelreservierung bis zum Werksbesuch.
3. Äußerste Vorsicht während des gesamten Prozesses von der Auftragsbestätigung bis zum Produktversand.
eigene Marke


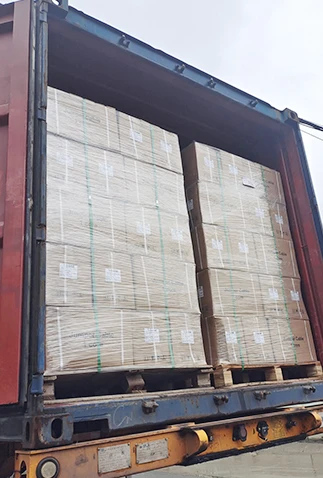
Verpacken und versenden


Tipps
Der Glasfaser- und Kabelsektor zeigt derzeit einen starken Abwärtstrend. Warum sollten sich Fonds dafür entscheiden, in diese Nische einzukaufen, wenn so viele überbewertete Technologiesektoren erhebliche Rückgänge verzeichnen? Werfen wir heute einen genaueren Blick auf die Branche der optischen Kommunikation. Im Zeitalter des Breitbandausbaus galten in der Vorstellung vieler Menschen noch immer Glasfasern und Kabel als Kabel für Breitbandverbindungen: geringe Kosten und geringe Hürden. Im Zeitalter der KI sind optische Fasern jedoch nicht mehr die gewöhnlichen Glasfasern, die für Breitbandverbindungen zu Hause verwendet werden. Die aktuellen optischen Fasern und Kabel ähneln eher den Blutgefäßen im KI-Rechenleistungsnetzwerk. So wie ein verstopftes Blutgefäß im menschlichen Körper zu einer Lähmung führt, wird die Rechenleistung der KI direkt blockiert, wenn die Bandbreite der Glasfasern selbst bei mehreren GPUs nicht mithalten kann. Derzeit gehört die ultra-verlustarme G654E-Faser, eine Spezialfaser mit ultra-niedrigem Verlust, mehreren-Kernen und Hohlstruktur, zu den High-End-Verbrauchsmaterialien und hat einen höheren Preis. Es kann die harten Anforderungen hoher Bandbreite und geringer Latenz in Rechenleistungsclustern besser erfüllen. Allerdings ist die Schwelle für hochwertige Glasfasern nicht niedrig. Der Kern liegt in den optischen Stäben, die auch optische Vorformen genannt werden. Die Reinheit der Formel und des Abscheidungsprozesses erfordern äußerst hohe Standards. Lange Zeit wurde diese Technologie im Wesentlichen von ausländischen Giganten kontrolliert, und wir hatten nur Low-End-Produkte, aber keine High-End-Technologie. Wir konnten nur zu ihnen aufschauen. Inländische Glasfaserunternehmen verfügen jedoch über ein starkes industrielles Fundament und haben nach umfangreichen Investitionen in Forschung und Entwicklung in den letzten Jahren endlich Ergebnisse erzielt. Die extrem verlustarme optische Faser G654E wurde mit offensichtlichen Kostenvorteilen in die Massenproduktion gebracht, und auch mehrkernige und hohle optische Fasern erzielten weiterhin Durchbrüche. In den letzten Jahren haben auch ausländische Cloud-Unternehmen damit begonnen, große Mengen inländischer hochwertiger Glasfasern zu kaufen, was darauf hindeutet, dass unsere Technologie und Produktionskapazität anerkannt wurden. Und der weltweite Marktanteil von High-End-Spezialglasfasern ist groß. Derzeit ist der Marktanteil unseres Landes auf dem Überseemarkt jedoch nicht hoch. Gewöhnliche optische Fasern machen in unserem Land mehr als die Hälfte des Marktanteils im Ausland aus, aber der gesamte inländische Anteil hochwertiger spezieller optischer Fasern auf dem Überseemarkt liegt nur im einstelligen Bereich. Die europäischen und amerikanischen Hersteller dominieren seit langem den Markt, und es gibt einen großen Expansionsraum für unsere Expansion nach Übersee. Insgesamt haben sich optische Fasern und Kabel von der traditionellen Kommunikationsinfrastruktur zu einem wichtigen Teil der KI-Rechenleistungshardware entwickelt. Insbesondere für führende Unternehmen mit hohen technischen Hürden liegt der Marktvorteil auf der Hand.
Die Glasfaser- und Kabelindustrie tritt in einen historischen großen Zyklus ein. Der Aufbau einer KI-Computing-Infrastruktur und neue Anwendungsszenarien wie Drohnen haben eine strukturelle Anziehungskraft auf der Nachfrageseite gebildet. In Verbindung mit den Angebotsbeschränkungen durch den Volllastbetrieb der Upstream-Produktionskapazität für Glasfaser-Preforms und dem Produktionserweiterungszyklus von 18-24 Monaten hat sich eine Angebots--Nachfragelücke in der Branche etabliert, die noch lange bestehen bleiben wird. Seit Januar 2026 ist der Preis für Chinas G.652D-Bare-Fiber von 18 Yuan pro Kern-Kilometer auf 85-120 Yuan pro Kern-Kilometer gestiegen. Der Preis für die spezielle G657A1-Glasfaser stieg in Europa im März im Vergleich zum Januar um bis zu 122,2 %. Die weltweiten Glasfaserpreise zeigen einen deutlichen Aufwärtstrend - Dies ist das erste Mal seit über sieben Jahren, dass der chinesische Preis das europäische Niveau übersteigt. Schlagzeilenunternehmen mit einer vollständigen -Kettenanordnung von „optischen Fasern - optischen Kabeln - optischen Fasern“ werden von diesem Zyklus des Preis- und Volumenwachstums stark profitieren, und die Beschleunigung der Kommerzialisierung von Spitzentechnologien wie Hohlkern-Glasfasern wird die langfristige Wachstumsgrenze für die Branche eröffnen.
Der wichtigste treibende Faktor ist das explosionsartige Wachstum der KI-Rechenleistungsinfrastruktur: Globale Hyperscale-Rechenzentren (Hyperscaler) erhöhen kontinuierlich ihre Investitionen in KI-Infrastruktur. Der Datenverkehr in KI-Rechenzentren nimmt jährlich um mehr als 50 % zu und die Anzahl der pro Rack benötigten Glasfasern hat sich um das 30- bis 40-fache erhöht. Laut CRU-Prognose wird der weltweite Bedarf an Glasfaserkabeln im Jahr 2026 577 Millionen Kilometer erreichen; Laut der Prognose von Stratview Research wird der weltweite Bedarf an Glasfasern bis 2027 800 Millionen Kilometer überschreiten und der Markt für optische Kabel wird bis 2031 13 Milliarden US-Dollar überschreiten.
Der Einsatz von Drohnen treibt den Verbrauch spezieller Glasfasern voran: Glasfaserdrohnen nutzen die Vorteile des Schutzes vor -elektromagnetischen Störungen und der hohen Bandbreite, und der Kern verwendet spezielle Glasfasern vom Typ G.657A2. Jeder Flug dauert etwa 20-30 Kilometer und ist ein einmaliger Verbrauch. Im Jahr 2025 erhielt die Ukraine insgesamt 5 Millionen FPV-Drohnen, was dem 2,5-fachen der Menge im Jahr 2024 entspricht, was von der Nachfrageseite aus eine strukturelle Anziehungskraft auf den Markt für spezielle Glasfasern darstellt.
Die starren Beschränkungen auf der Angebotsseite sind offensichtlich: Die Produktionskapazitäten im vorangegangenen Branchenabschwung wurden weitgehend abgebaut. Der gesamte Prozess des Glasfaserausbaus (Umweltgenehmigung, Gerätebeschaffung, Fabrikbau, Installation und Inbetriebnahme sowie Ertragssteigerung) dauert 18–24 Monate. Seit Januar 2026 ist die weltweite Produktionskapazität für Glasfasern nahezu voll ausgelastet, die Produktionslinien für Glasfasern der vier großen chinesischen Unternehmen sind alle voll ausgelastet und die Auslastung der Produktionskapazitäten ausländischer Hersteller bleibt auf einem hohen Niveau. Das neue Glasfaser-Produktionswerk von Corning in North Carolina befindet sich weiterhin im Ausbau. Die neuen Produktionskapazitäten von Fujikura werden erst 2028 verfügbar sein.
Produktstruktur verschiebt sich in Richtung hoher Wertigkeit-hinzugefügt: Die Ziehgeschwindigkeit der optischen Faser G.657A2 ist 10 %-15 % niedriger als die von G.652D und belegt strukturell die Kapazität gewöhnlicher optischer Fasern; Der Preis für die ultra-verlustarme Glasfaser G.654E ist auf 240-260 Yuan pro Kilometer gestiegen; Hohlkern-Glasfasern sind auf 25.000 bis 50.000 Yuan pro Kilometer gestiegen. Produktionskapazität und Gewinn sind auf High-End-Produkte ausgerichtet.
Unterstützung durch Politik und Infrastruktur: Das BEAD-Projekt in den Vereinigten Staaten stellt etwa 70-80 % der Mittel (insgesamt 42,4 Milliarden US-Dollar) für Glasfasern bereit. Es wird erwartet, dass die jährliche Neunachfrage nach US-amerikanischen Glasfasern um 5-10 % steigen wird. Der europäische digitale Upgrade-Plan, Chinas „Ost-West-Computing“ und Pilotprojekte für optische 10-Gigabit-Netzwerke schreiten kontinuierlich voran.
Eingehende -eingehende Analyse des Upstream-Bereichs (Vorformen und Rohmaterialien für optische Fasern): Optische Fasern sind der Wert- und Technologiehöhepunkt der Glasfaser- und Kabelindustriekette und machen etwa 70 % des Gewinns der Industriekette aus. Der Vorbereitungsprozess umfasst VAD, OVD, MCVD und andere Gasphasenabscheidungsmethoden, wobei die Anzahl der Abscheidungsschichten mehrere Tausend erreicht und die Reaktionstemperatur stabil über 2000 Grad liegen muss. Zu den wichtigsten Rohstoffen zählen hochreine Quarzglasröhren (im High-End-Markt dominiert das deutsche Unternehmen Heraeus, und inländische Shiqing-Aktien haben einen Durchbruch erzielt), Tetra-Chlorogen (China ist der weltweit größte Germaniumproduzent) und ultrahochreines Helium (hohe Abhängigkeit von Importen). Im Jahr 2025 betrug die weltweite Produktionskapazität für Glasfasern etwa 962 Millionen Kilometer, wobei China 65,9 % ausmachte. Repräsentative Unternehmen: Changfei Fiber, Hengtong Optoelectronics, Zhongtian Technology und Fenghuang Communication.
Middlestream (Glasfaserherstellung): Der Middlestream ist der Prozess des Faserziehens und des Aufwickelns optischer Kabel. Die Faserherstellung umfasst das Ziehen, Beschichten und Testen optischer Fasern, und die zentrale Wettbewerbsfähigkeit liegt in der Ertragskontrolle und dem Skaleneffekt. Der technische Schwellenwert des optischen Kabelwickelprozesses ist relativ niedrig und es hat sich schnell ein globaler dezentraler Aufbau entwickelt. Im Jahr 2025 betrug die weltweite Faserproduktionskapazität etwa 1,131 Milliarden Kilometer, wovon 64,36 % auf China entfielen. Die Wettbewerbslandschaft weist ein Merkmal von „erhöhtem Nachfragevolumen und Marktkonzentration“ auf, wobei der Anteil der zentralisierten Beschaffung im Jahr 2025 10 % für Unternehmen wie Zhongtian Technology (17,9 %), Hengtong Optoelectronics (15,9 %), Changfei Fiber (14,8 %) und Fenghuang Communication (12,0 %) übersteigt. Zu den wichtigsten Herstellern im Ausland zählen Corning, Prusmans, Gohashi Electric, Sumitomo Electric und Fujikura.
Downstream (Anwendungsszenarien und Terminalanforderungen): Die Anwendungen umfassen Telekommunikationsnetze (Betreiber-Backbone-Netzwerke/Zugangsnetzwerke), KI-Rechenzentren (interne Verbindung innerhalb von DCN- und DCI-Verbindungen), Smart Grids, unbemannte Flugzeuge, militärische Sensorik, Schienenverkehr usw. KI treibt die Nachfrage im Downstream von der traditionellen Telekommunikation zu hochwertigen Produkten wie Fasern mit extrem geringem Verlust, Hohlfasern, Multi-Core-Fasern usw. voran hochwertige Multimode-Fasern. Laut Guan Yunzhi Tian wird der Anteil der KI-gesteuerten Glasfasernachfrage im Rechenzentrumsszenario bis 2027 von weniger als 5 % im Jahr 2024 auf 35 % steigen.
Marktfläche und Wertstrom-Marktfläche: Laut CRU-Daten erreichten die weltweiten Glasfaserlieferungen im Jahr 2025 662 Millionen Kernkilometer, mit einem jährlichen Wachstum von 15,3 % gegenüber dem Vorjahr und übertrafen damit frühere Prognosen. Die weltweite Nachfrage nach Glasfaserkabeln wird im Jahr 2026 voraussichtlich 577 Millionen Kernkilometer erreichen. Der weltweite Markt für Glasfaser-Preforms betrug im Jahr 2024 etwa 2,7 Milliarden US-Dollar und wird im Jahr 2031 voraussichtlich 5,9 Milliarden US-Dollar erreichen, bei einer durchschnittlichen jährlichen Wachstumsrate von etwa 7,5 %. China plant, im Jahr 2025 211,3 Tausend Kilometer optische Kabelleitungen mit einer Gesamtlänge von 74,99 Millionen Kilometern zu bauen und soll im Jahr 2026 824,3 Millionen Kilometer erreichen.
Wertstrom und Gewinnverteilung: Die Gewinnverteilung in der Glasfaserkabelindustrie folgt einem „7:2:1“-Muster - Faservorformen machen 70 %, Fasern 20 % und optische Kabel 10 % aus. Der Upstream-Faserdraht weist aufgrund extrem hoher technischer Hürden (Prozesskomplexität, Kapitalintensität und langer Expansionszyklus) eine deutlich höhere Bruttomarge auf. Unternehmen mit unabhängigen Produktionskapazitäten für Faserstäbe haben einen absoluten Kostenvorteil. Derzeit ist der Aufpreis für High-End-Faserprodukte besonders hoch: Normale G.652D-Fasern kosten 85–120 US-Dollar pro Kernkilometer, G.654E-Spezialfasern kosten 240–260 US-Dollar pro Kernkilometer und Hohlfasern kosten 25.000–50.000 US-Dollar pro Kernkilometer.
Beliebte label: Glasfaseranschlüsse, China Glasfaseranschlüsse Hersteller, Lieferanten, Fabrik, 2-adriges Drop-Kabel, 2-adriges FTTH-Anschlusskabel, 4-adriges Drop-Kabel, Flaches Glasfaserkabel, Außenanschlusskabel, SC APC zu SC UPC Patchkabel
Technische Eigenschaften
| Kabelteil | |
| Faseranzahl | 1~4 |
| Fasertyp | G657A1 oder A2 |
| Material für Festigkeitsträger | FRP oder Stahldraht |
| Durchschlagsfestigkeit. Elementgröße | 2 x 0,5 mm / 2 x 0,4 mm |
| Messenger-Material | Stahldraht |
| Messenger-Größe | 1,0 mm / 7 * 0,33 mm |
| Nominelle Außenabmessungen (±0,3) | 2,0 mm x 5,0 mm |
| Material der Außenjacke | LSZH |
| Spannungsstärke (kurz-fristig/langfristig-) | 300N/600N |
| Druckfestigkeit (kurz-fristig/langfristig-) |
1000 N/100 mm 2200 N/100 mm |
| Mindestbiegeradius (statisch / dynamisch) | 20 x Außendurchmesser / 40 x Außendurchmesser |
| Steckverbinderteil | |
| Steckertyp | SC/UPC,SC/APC |
| Einfügedämpfung | Kleiner oder gleich 0,25 dB |
| Rückflussdämpfung (für Single-Modus) | UPC größer oder gleich 50 dB, APC größer oder gleich 60 dB |
| Wiederholbarkeit | ±0,1 dB |
*Alle oben genannten Kabelgrößen können individuell angepasst werden.
Ein paar
KostenloseDer nächste streifen
Drop-Kabel 1-adrigAnfrage senden
Das könnte dir auch gefallen